بغية خفض أسعارها.. تدابير تحفيزية تهم إنتاج اللحوم والأسماك في 2027
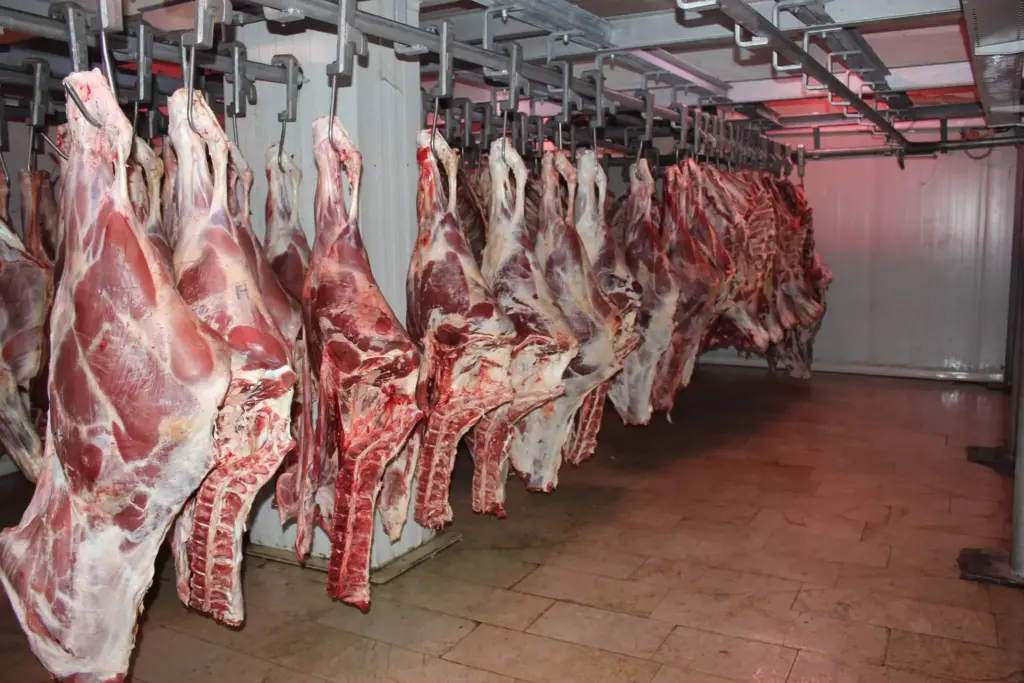
تضمن مشروع قانون المالية لسنة 2027 مجموعة من التدابير الجبائية والجمركية التي من شأنها المساهمة، بشكل مباشر وغير مباشر، في خفض أسعار اللحوم الحمراء والأسماك، بعدما وصلت أسعارها لمستويات قياسية غير معهودة في الآونة الأخيرة.
وجاء في المذكرة التقديمية لمشروع موازنة 2027 مقترح إعفاء رسم الاستيراد المطبق على بعض الحيوانات واللحوم والأحشاء، وذلك في ظل استمرار آثار الجفاف الذي عرفه المغرب خلال السنوات الأخيرة، والذي أثر بشكل كبير على القطيع الوطني وأدى إلى تراجع إنتاج اللحوم الحمراء، مما نتج عنه ارتفاع أسعار هذه المنتجات.
إعفاءات وتخفيضات للحوم والأعلاف ومدخلات تربية الأسماك
ويُقترح، في هذا الصدد، أن يشمل الإعفاء من الرسوم الجمركية وغيرها من الضرائب والرسوم الحيوانات الحية من الأنواع الأليفة وكذا لحومها سواء كانت طازجة أو مبردة أو مجمدة.
وفي سياق متصل، اقترح المشروع كذلك خفض نسب رسم الاستيراد المطبقة على مدخلات إنتاج أعلاف الحيوانات من 40% و30% و10% إلى 2,5% بهدف معالجة الخلل التعريفي الذي يؤثر على بعض المدخلات غير المنتجة محليا، الموجهة لإنتاج أعلاف الحيوانات. ومن شأن هذا الإجراء أن يساهم في تخفيف الأعباء التي يتحملها مصنعو أعلاف الحيوانات، وبالتالي الحد من أثر هذه التكاليف على أسعار الأعلاف الموجهة إلى القطيع وأنشطة تربية المواشي.
أما في مجال تعزيز قطاع تربية الأسماك وتطويره عبر تحفيز الاستثمارات في مجال إنتاج أعلاف الأسماك بالمغرب، فقد تم بموجب مقتضيات قانون المالية لسنة 2016 إقرار نظام تعريفي تفضيلي لفائدة أعلاف الأسماك المستوردة من طرف مربي الأسماك بنسبة 2,5%، لمدة سنتين ابتداءً من فاتح يناير 2016، وذلك في حدود حصة سنوية تبلغ 25.000 طن.
وفي هذا الصدد، واستمرارًا لتحقيق الهدف نفسه المتمثل في النهوض بقطاع تربية الأحياء المائية الوطني، يُقترح تجديد تطبيق الحد الأدنى لرسم الاستيراد المحدد في 2,5% على أعلاف الأسماك المندرجة ضمن البند التعريفي رقم 2309.90.80.92، إلى غاية 31 دجنبر 2029، مع الإبقاء على الحصة الحالية المحددة في 15.000 طن.
إعفاء المونديال ودعم الإنتاج الوطني في المنتجات الصحية
وفي مجالات أخرى، حظي تنظيم المغرب لمنافسات كأس العالم 2030 بحصة معتبرة من الإعفاءات الجمركية برسم مشروع القانون، إذ اقترح الأخير الإعفاء الكامل من الرسوم الجمركية، وغيرها من الضرائب والرسوم المستحقة على استيراد البضائع من طرف أو لفائدة الصندوق المرتبط بكأس العالم لكرة القدم 2030، المنشأ لهذا الغرض.
واقترحت الحكومة كذلك خفض نسبة رسم الاستيراد المطبق على أنابيب أخذ ونقل عينات الدم من 17,5% إلى 2.5%، مع تخصيص المنتوج في التعريفة الجمركية، وذلك بهدف تشجيع التصنيع الوطني للكواشف المخصصة للاستعمال في التشخيص الطبي المخبري، وتيسير ولوج المصنعين المحليين إلى المدخلات الضرورية لإنتاجها بتكاليف مناسبة.
في المقابل ينتظر أن يتم رفع نسبة رسم الاستيراد المطبق على معدات جمع عينات الدم والعينات البيولوجية من 2,5% إلى 10%، مع تخصيص المنتوج في التعريفة الجمركية، وذلك بهدف دعم تنافسية الصناعة الوطنية للأجهزة والمستلزمات الطبية، وتعزيز الإنتاج المحلي مما يمكنه من استبدال الواردات.
عبء ضريبي إضافي على السجائر والمشروبات الغازية والكحولية
وفي إطار تعزيز موارد الميزانية العامة للدولة، اقترحت الحكومة تطبيق إصلاح جديد للضريبة الداخلية على الاستهلاك المطبقة على السجائر للفترة الممتدة من 2027 و2031، بهدف الرفع من المداخيل الجبائية وتقليص فارق أسعار السجائر منخفضة الثمن والسجائر المرتفعة الثمن، فضلاً عن حماية صحة المستهلكين تماشياً مع توصيات منظمة الصحة العالمية لمكافحة التبغ.
وتماشيا كذلك مع توصيات منظمة الصحة العالمية، التي تشير إلى خطر السجائر الإلكترونية على الصحة وخاصة عند الشباب يقترح مشروع مالية 2027 الرفع من مقدار الضريبة الداخلية على الاستهلاك المطبق على السجائر الإلكترونية من 50 درهم للوحدة إلى 100 درهم للوحدة.
واقترحت الوثيقة ذاتها توسيع وعاء الضريبة الداخلية على الاستهلاك ليشمل جميع فئات السجائر الإلكترونية، بعدما حدد قانون المالية لسنة 2025 تطبيق الضريبة الداخلية على الاستهلاك بمعدل 50 درهما للوحدة على السجائر الإلكترونية غير القابلة للتعبئة. غير أنه لوحظ ظهور منتجات مشتقة جديدة للتهرب من الضريبة مثل المنتجات المفككة بالكامل والكبسولات الفارغة، وغيرها.
ولمعالجة هذا الوضع، واستباقا لظهور منتجات جديدة، يُقترح توسيع نطاق الضريبة الداخلية على الاستهلاك ليشمل جميع فئات السجائر الإلكترونية، سواءً كانت غير قابلة للتعبئة أو قابلة لإعادة للتعبئة، بالإضافة إلى أجهزة ومكونات هذه السجائر الإلكترونية
كما اقترح إحداث ضريبة داخلية على الاستهلاك على الأشربة والمركزات المستعملة لتحضير المشروبات الغازية التي تباع في مطاعم الوجبات السريعة، ويتعلق الأمر بالأشربة والمركزات التي يتم خلطها داخل آلات التوزيع بالماء المصفى وثاني أكسيد الكربون لإنتاج مشروبات غازية تُباع في مطاعم الوجبات السريعة، دون أداء الضريبة الداخلية على الاستهلاك سواء على المواد الأولية (الأشرية والمركزات أو على المنتجات النهائية المشروبات الغازية).
وأخيراً، ينتظر إرساء مقدار قيمي للضريبة الداخلية على استهلاك ومبلغ أدنى للتحصيل على الخمور والجعة وبعض أنواع الكحول، وذلك بنسبة 30% للخمور والجعة وبنسبة 50% لبعض أنواع الكحول وكذا مبلغ أدنى للتحصيل.